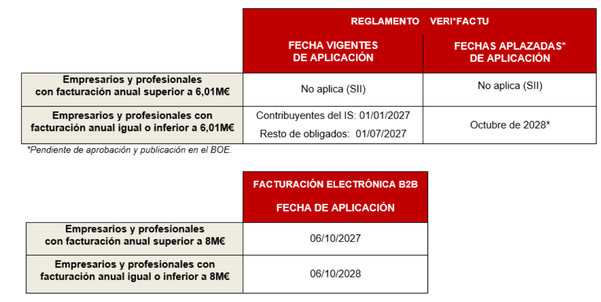
El Ministerio de Hacienda ha anunciado su intención de aplazar hasta octubre de 2028 las obligaciones derivadas del Reglamento de sistemas informáticos de facturación (Reglamento Veri*Factu), aprobado por el Real Decreto 1007/2023, de 5 de diciembre. Con ello, se pretende alinear el calendario de implementación del Veri*Factu con la factura electrónica B2B para los empresarios y profesionales cuya facturación natural no supere los 8 millones de euros.
Se trata de dos obligaciones distintas que conviene diferenciar. Por un lado, el sistema Veri*Factu exige utilizar Sistemas Informáticos de Facturación homologados en los cuales cuando se emite una factura, se guarda un registro de facturación que no puede ser modificado ni alterado a posteriori. Y por otro lado, la facturación electrónica B2B se refiere a la obligación de expedir, remitir y recibir facturas en formato electrónico en las relaciones comerciales entre empresarios y profesionales (B2B).
Así, la futura reforma pretende favorecer que estos dos sistemas converjan desde el punto de vista normativo y técnico, aproximando ámbitos de aplicación y determinados aspectos técnicos de ambas regulaciones, teniendo en cuenta los requisitos de reporte digital derivados de la directiva europea ViDA (VAT in the Digital Age).
En cualquier caso, conviene precisar que, a fecha de esta nota, la Orden ministerial todavía no ha sido publicada en el BOE. Por tanto, hasta que esta no se apruebe, continúan formalmente vigentes las actuales fechas de aplicación efectiva: las obligaciones del Veri*Factu, el 1 de enero de 2027 para los contribuyentes del Impuesto sobre Sociedades y el 1 de julio de 2027 para el resto de los obligados. Y respecto de la facturación electrónica B2B, el 6 de octubre de 2027 para los empresarios y profesionales con un volumen de operaciones superior a 8 millones de euros y, el 6 de octubre de 2028 para el resto de empresarios y profesionales.
Se pospone la entrada en vigor del Reglamento Veri*Factu para los usuarios de SIF
La entrada en vigor del Reglamento Veri*Factu (Real Decreto 1007/2023, de 5 de diciembre) estaba prevista para el año 2026 para los usuarios de Sistemas Informáticos de Facturación (SIF) cuando expidan facturas.
Sin embargo, el Real Decreto-ley 15/2025, aprobado en 2 de diciembre de 2025, pospone su entrada en vigor hasta el año 2027, sin modificar el contenido material y el ámbito de aplicación de dicho reglamento. En concreto, los usuarios contribuyentes del Impuesto sobre Sociedades deberán cumplir con la normativa antes de 1 de enero de 2027 y para el caso del resto de usuarios (contribuyentes del IRPF que desarrollen actividades económicas, y contribuyentes del IRNR que obtengan rentas mediante Establecimientos Permanentes), antes de 1 de julio de 2027.
Cabe destacar que dicho Real Decreto-ley requiere de la convalidación del Congreso de los Diputados en el plazo de 30 días desde su aprobación.
Asimismo, dado que el Reglamento Veri*Factu excluye del ámbito subjetivo a los contribuyentes acogidos al Suministro Inmediato de Información (SII), han sido muchos los que con anterioridad a 1 de enero de 2026 han solicitado el acogimiento a dicho régimen. Por ello, conviene apuntar que actualmente no se prevé la posibilidad de revertirlo, pues la normativa vigente exige su aplicación durante un año natural. Sin embargo, habrá que estar atentos a una eventual modificación normativa que lo permita o valorar otras vías posibles.
Si quiere saber cómo el Veri*Factu y la facturación electrónica afectarán al modo de facturar, le invitamos a leer nuestro artículo en el siguiente enlace 👉 [Artículo].